ООО ПК «СМАК»: финансовые итоги 6 месяцев 2025 года
18 Сентября 2025
Финансовые показатели компании по итогам первого полугодия продемонстрировали разнонаправленную динамику: рост выручки и валовой прибыли при снижении чистой прибыли и EBITDA Adj LTM. О том, что повлияло на результаты и о том, как эмитент отвечает на внешние вызовы — в обзоре отчётности.
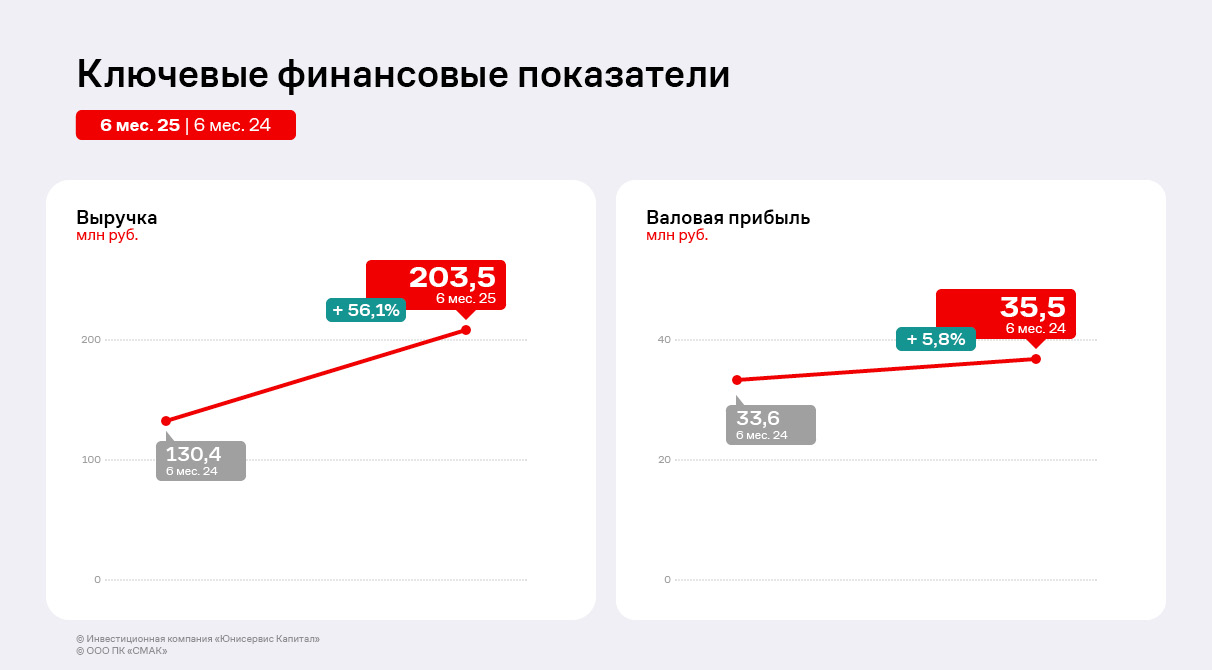
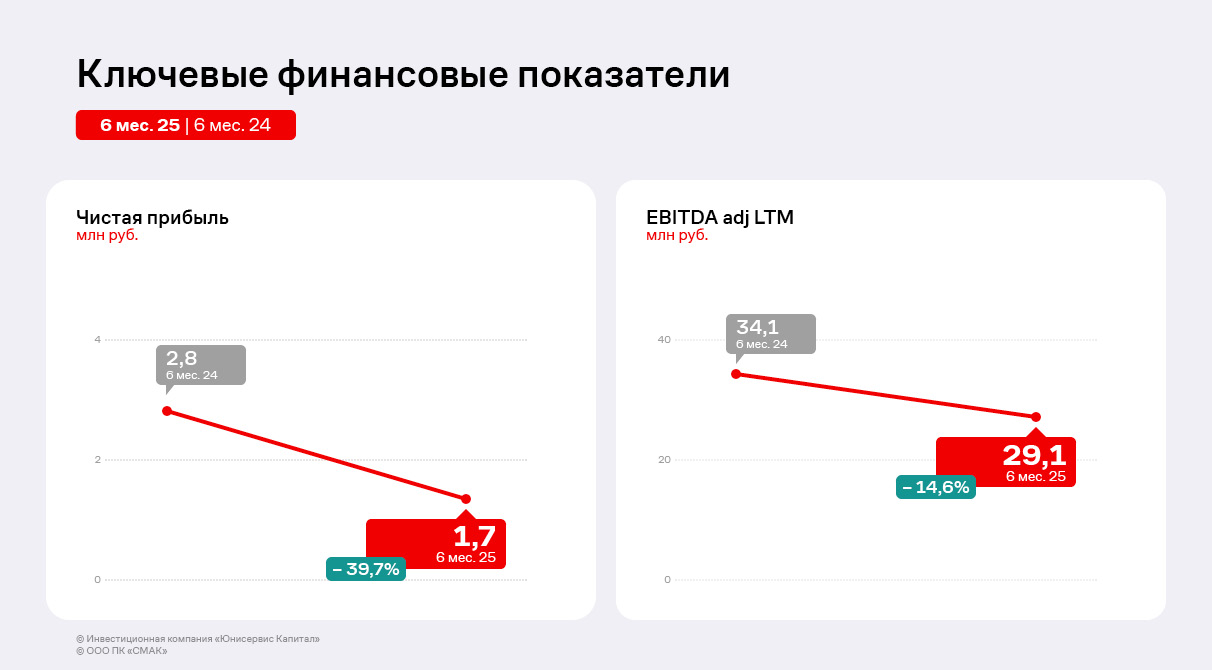
Тенденция, обозначенная в первом квартале, сохранилась: за 6 месяцев 2025 г. компания нарастила объёмы продаж в полтора раза до 203,5 млн руб., тогда как чистая прибыль составила 1,7 млн руб. против 2,8 млн руб. годом ранее на фоне роста затрат.
ООО ПК «СМАК» успешно завершило переговоры с торговыми сетями, повысив цены на собственную продукцию на 10-15% для компенсации возросших издержек. В первом квартале компания работала по ценам прошлого года, что отразилось на снижении финансовых показателей, но на текущий момент все контракты переведены на обновленные условия — это должно положительно повлиять на итоги работы во втором полугодии.
Несмотря на существенный рост выручки, валовая прибыль увеличилась лишь на 5,8% — цены на красную икру в прошлом году, когда были сформированы запасы, значительно выросли, что привело к увеличению себестоимости в 1,7 раз относительного первого полугодия 2024 г.
EBITDA Adj LTM, отражающая операционные результаты компании, также сократилась на 14,6%, что обусловлено снижением прибыли от продаж на фоне повышения закупочной стоимости сырья, расходов на управление и продажу (транспортные издержки, оплата труда, информационные услуги) и падения спроса из-за роста отпускных цен относительно аналогичного периода прошлого года.
В активе баланса отмечается увеличение совокупной стоимости основных средств на 24,0% или на 5,6 млн руб.: ООО ПК «СМАК» расширяет производство и ведёт работу по новым проектам — выходу на рынок Узбекистана и разработке консервов из кеты в томатном соусе, что требует дополнительного технического оснащения. Дебиторская задолженность увеличилась на 25,1%, или 16,6 млн руб., что соответствует положительной динамике выручки. Одновременно с этим в активе баланса наблюдается рост товарных запасов на 10,2% или на 20,8 млн руб., отражающий как увеличение закупочных цен, так и расширение производства. Объёмы денежных средств, напротив, снизились относительно АППГ, что объясняется сезонным фактором — периодом проведения закупок.
В пассиве баланса собственный капитал вырос на 7,5 млн руб., что обусловлено реинвестированием полученной за год прибыли. Наиболее существенное изменение — динамика кредиторской задолженности, состоящей в основном из обязательств перед поставщиками — объём по статье вырос в 2,5 раза до 53,4 млн руб., что коррелирует с ростом запасов. При этом финансовый долг сохранил значения практически на уровне АППГ — долговая нагрузка значительно не изменилась.
Рентабельность по EBITDA Adj LTM сократилась на 1,8 п.п. до 5,5%, по чистой прибыли — на 0,2 п.п. до 1,4% в годовом выражении. При этом валовая рентабельность несколько приросла вследствие увеличения выручки — на 1,1 п.п. к АППГ. Динамика показателей прибыльности отражает общеотраслевые тренды роста затрат в текущих рыночных условиях.
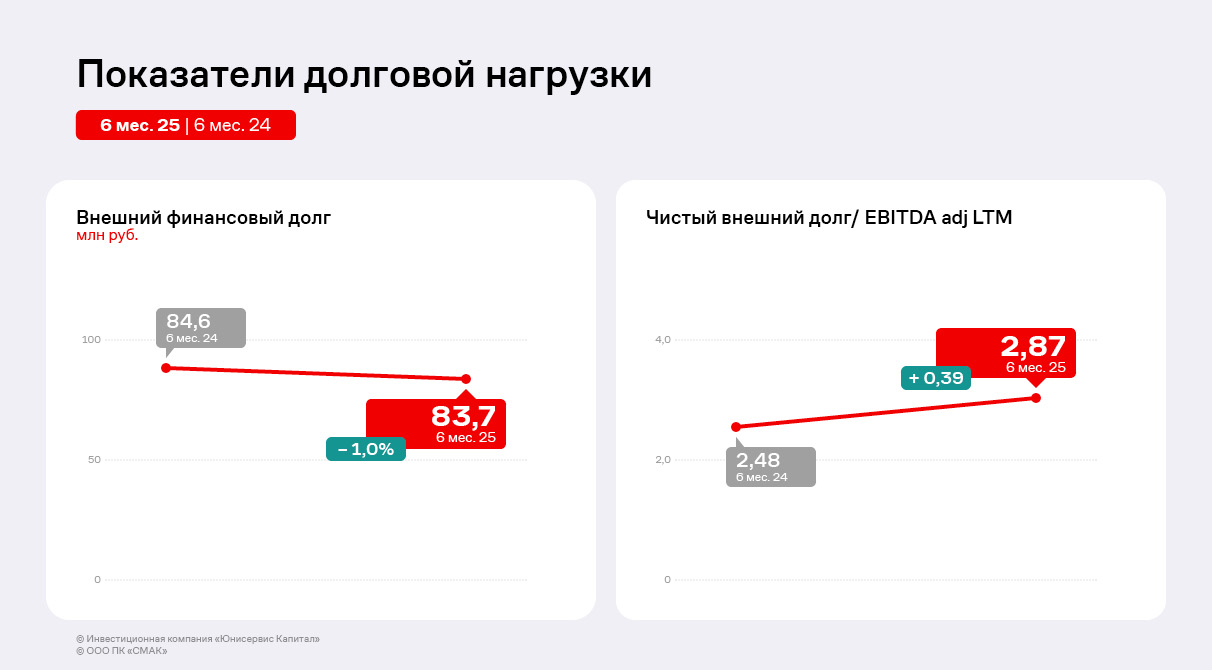
Показатели долговой нагрузки ООО ПК «СМАК» демонстрируют разнонаправленную динамику. Общий объём внешнего финансового долга сократился на 1% до 83,7 млн руб., при этом его отношение к EBITDA adj LTM на фоне снижения операционной прибыли выросло до 2,87х.
Отношение долга к выручке и собственному капиталу, напротив, показало положительную динамику — коэффициенты снизились на 0,04 и 0,53 соответственно, что стало возможным за счёт роста объёма продаж и нераспределённой прибыли. Несмотря на ухудшение отдельных показателей, текущий уровень долговой нагрузки остается приемлемым для компании.
В первом полугодии 2025 года ООО ПК «СМАК» закупило основной объём сырья тресковых рыб для производства консервов и паштетов — по комментариям руководства, цены сохранились на уровне прошлого года. Компания также успела закупить и реализовать первую в этом году партию лососёвой икры. Руководство эмитента следит за ценообразованием на рынке, чтобы выстроить собственную стратегию.
Последние новости раздела
21 октября 2026
20 октября 2026
16 октября 2026
16 октября 2026
16 октября 2026