Аналитический обзор отчётности ООО «Сибирское стекло» за 9 месяцев 2025 года
12 Декабря 2025
Выручка ООО «Сибстекло» выросла на 31% к АППГ — почти до 7 млрд руб., против 5,3 млрд руб. годом ранее. Прибыль от продаж достигла 1,8 млрд руб., увеличившись более чем в 2 раза, и уже превысила результат за 12 мес. 2024 г.
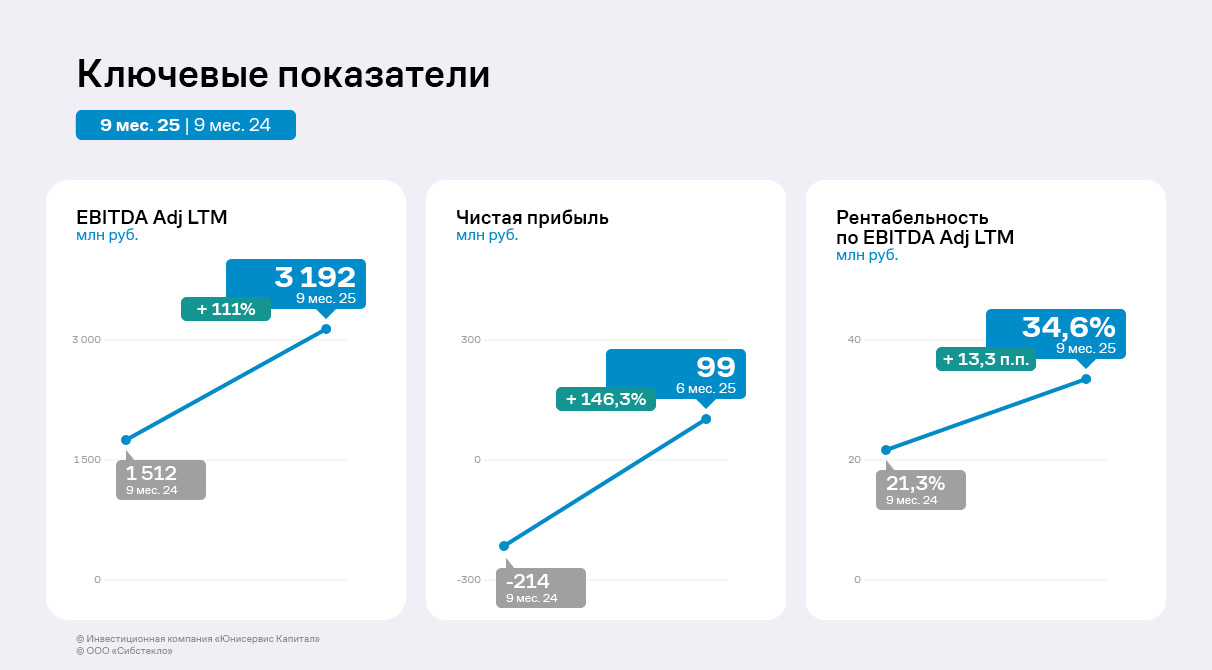
EBITDA Adj LTM вновь обновила исторический максимум — до 3,2 млрд руб. Рентабельность по EBITDA Adj LTM соответственно увеличилась на 13,3 п.п. — до 34,6%. Чистая прибыль за 9 мес. 2025 года сложилась на уровне 99 млн руб., что больше результата за 12 мес. 2024 года почти в 10 раз.
«Сибстекло» наращивает чистую прибыль и маржинальность в период высоких ставок в экономике. Проценты к уплате за 9 мес. 2025 года составили 730,2 млн руб.: несмотря на рост, эмитент увеличивает прибыльность бизнеса. Дальнейшее смягчение денежно-кредитной политики Банка России положительно скажется на маржинальности компании.
Финансовый долг эмитента на 30.09.2025 составил 4,3 млрд руб., при этом доля краткосрочного долга — 14%, что нивелирует риск ликвидности и кассовых разрывов. Долговой портфель ООО «Сибстекло» диверсифицирован: 60% приходится на банковские кредиты, 25% — биржевые облигации. Оставшуюся часть занимают инвестиционные кредиты от Фонда развития промышленности, выпуски ЦФА и заём учредителя. Краткосрочные кредиты и займы будут погашены путём рефинансирования и использования оборотных средств.
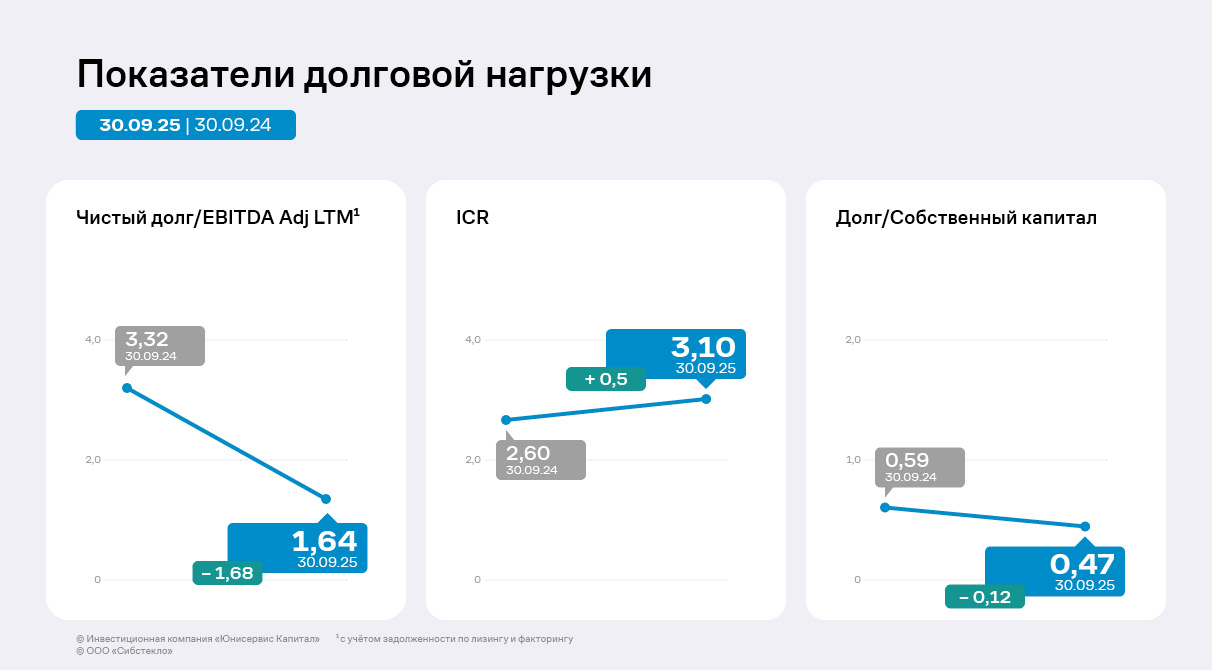
Рост EBITDA Adj LTM позволил снизить кредитную нагрузку эмитента (с учётом задолженности по лизингу и факторингу) до 1,64х, что является комфортным уровнем покрытия долга для «Сибстекла».
Значение ICR (коэффициента покрытия процентов) выросло, благодаря чему эмитент может покрыть процентные расходы по кредитам и займам текущим объёмом EBITDA Adj LTM 3,1 раза, что достаточно для сохранения финансовой стабильности.
Последние новости раздела
21 октября 2026
20 октября 2026
16 октября 2026
16 октября 2026
16 октября 2026